
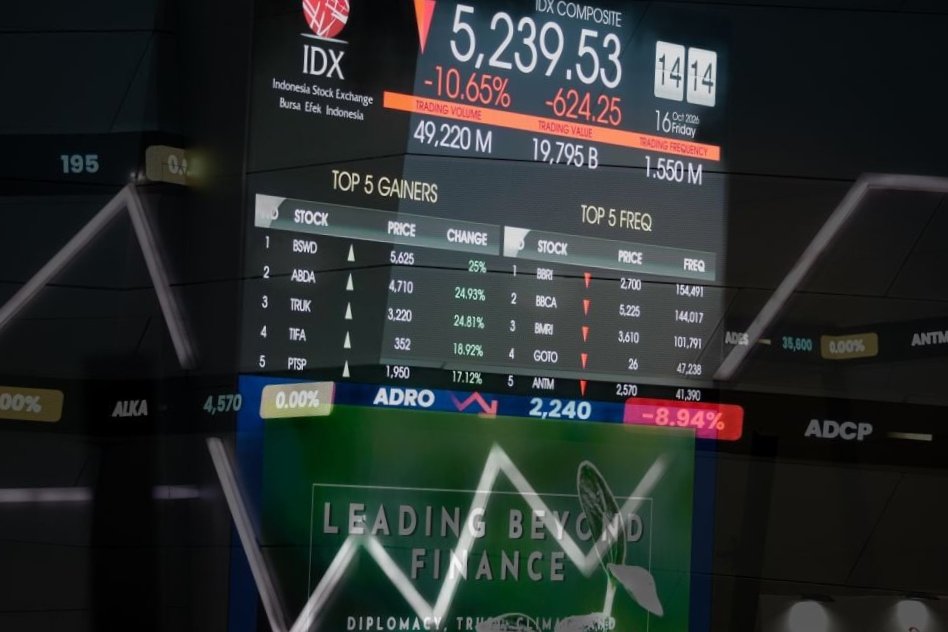

JAKARTA, Radarjakarta.id — Kepercayaan investor kini menjadi pertaruhan besar bagi pasar modal Indonesia. Menjelang akhir Oktober 2026, Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) menghadapi ujian untuk membuktikan bahwa pembenahan tata kelola, transparansi kepemilikan saham, dan penegakan hukum benar-benar mampu memperkuat kredibilitas bursa. Sorotan terhadap Indonesia bukan sekadar persoalan naik-turunnya Indeks Harga Saham Gabungan (IHSG), melainkan menyangkut kualitas pasar yang menjadi pintu masuk investasi domestik dan global.
Tekanan semakin nyata setelah Morgan Stanley Capital International (MSCI) pada 15 Oktober 2026 mengumumkan konsultasi atas usulan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. MSCI menyoroti persoalan keterbukaan struktur kepemilikan saham dan kekhawatiran mengenai praktik perdagangan yang diduga terkoordinasi. MSCI juga menyatakan keputusan akhir dijadwalkan paling lambat akhir Juni 2027. Artinya, perubahan status belum menjadi keputusan final, tetapi sinyal evaluasi tersebut tidak bisa dianggap sepele.
OJK bersama BEI dan Kustodian Sentral Efek Indonesia (KSEI) telah menyiapkan sejumlah langkah reformasi, termasuk peningkatan minimum saham beredar di publik (free float) menjadi 15 persen secara bertahap, keterbukaan kepemilikan saham di atas 1 persen, pengungkapan pemilik manfaat akhir (beneficial ownership), serta penguatan informasi mengenai konsentrasi kepemilikan saham. Pada 26 Oktober 2026, OJK juga mengumumkan penguatan pengawasan perdagangan dan perpanjangan kebijakan buyback tanpa persetujuan RUPS hingga Juni 2027. Namun, keberhasilan kebijakan tersebut tetap bergantung pada pelaksanaan yang konsisten dan hasil yang bisa diperiksa publik.
Di sinilah tantangan sesungguhnya: apakah reformasi mampu mengubah persepsi menjadi kepercayaan? Regulasi yang diumumkan belum cukup jika investor masih kesulitan menilai siapa pemilik sesungguhnya suatu perusahaan, bagaimana konsentrasi saham memengaruhi perdagangan, dan seberapa tegas pelanggaran ditindak. Kritik mengenai transparansi patut dijawab dengan data, pengawasan yang terukur, serta penegakan aturan yang adil. OJK dan BEI perlu memastikan bahwa standar yang berlaku bukan hanya tertulis di atas kertas, melainkan diterapkan secara konsisten kepada seluruh pelaku pasar tanpa pengecualian.
Di sisi lain, tekanan terhadap IHSG tidak boleh menjadi satu-satunya ukuran untuk menilai kondisi pasar modal. Pergerakan indeks dipengaruhi pula oleh suku bunga global, nilai tukar rupiah, arus dana asing, sentimen geopolitik, dan kinerja emiten. Pemerintah, otoritas moneter, serta otoritas pasar keuangan perlu menjaga koordinasi agar stabilitas ekonomi berjalan seiring dengan reformasi bursa. Meski demikian, kondisi eksternal tidak boleh dijadikan alasan untuk mengabaikan persoalan internal yang memang membutuhkan perbaikan.
Indonesia juga memiliki modal penting berupa besarnya partisipasi investor domestik. Namun, pertumbuhan jumlah investor harus diikuti keterbukaan informasi, edukasi risiko, perlindungan pemodal ritel, dan akses yang lebih setara terhadap informasi material. Pasar yang ramai belum tentu sehat apabila likuiditas terkonsentrasi pada saham tertentu atau investor tidak memperoleh informasi yang memadai untuk mengambil keputusan. Karena itu, kualitas pasar harus menjadi prioritas yang berjalan seiring dengan upaya memperluas jumlah investor.
Pekan terakhir Oktober 2026 seharusnya menjadi momentum untuk mengukur keseriusan pembenahan pasar modal Indonesia. OJK dan BEI perlu membuka perkembangan reformasi secara berkala, menjelaskan target yang telah tercapai, serta menyampaikan langkah korektif apabila masih ditemukan kelemahan. Evaluasi MSCI bukan vonis akhir, tetapi peringatan bahwa kepercayaan tidak dapat dibangun hanya melalui pernyataan optimistis. Kedaulatan pasar modal Indonesia akan semakin kuat ketika transparansi dapat dibuktikan, penegakan hukum dirasakan adil, dan investor memiliki alasan nyata untuk percaya.***